
Slovensko sa nachádza v ekonomickej realite, ktorú už nemožno ignorovať. Dôchodkový systém je neudržateľný a inflácia potichu požiera hodnotu peňazí. Napriek tomu sa veľa ľudí stále spolieha na štát alebo jednoducho odkladá dôležité finančné rozhodnutia na neskôr. To je však luxus, ktorý si dnes už nemôžeme dovoliť. Ak chcete, aby váš dôchodok nebol len bojom o prežitie, investovanie je jednou z kľúčových ciest.
Investovanie nie je len pre bohatých. Je to spôsob, ako si postupne budovať majetok, pripraviť sa na dôchodok a nenechať svoje úspory dlhodobo strácať hodnotu vplyvom inflácie.
Najväčšou výhodou pritom nemusí byť vysoký príjem ani veľká suma na začiatku. Často je ňou čas.
Pozrime sa, prečo sa oplatí začať investovať včas a čo by ste si mali premyslieť ešte pred prvou investíciou.
Koľko peňazí budete potrebovať na dôchodku?
Predstavte si, že by ste si chceli na dôchodku prilepšiť o 1 000 € mesačne z vlastných investícií.
Pri orientačnej miere výberu 4 % ročne by ste na to potrebovali približne 300 000 € investovaného kapitálu.
Nejde však o garantovanú rentu ani o záruku, že kapitál zostane zachovaný. Výsledok závisí od vývoja trhov, inflácie, poplatkov a dĺžky čerpania. Navyše 1 000 € dnes nebude mať rovnakú kúpnu silu ako o 30 rokov.
Koľko peňazí budete skutočne potrebovať, závisí aj od toho, aký dôchodok môžete očakávať od štátu.
Dobrým prvým krokom je pozrieť si svoju dôchodkovú prognózu. V článku vysvetľujem, čo z nej možno vyčítať a ako s ňou ďalej pracovať.
Ak sa chcete lepšie zorientovať v prvom, druhom, treťom pilieri a vlastnom investovaní, pripravil som aj bezplatný e-book o dôchodkovom systéme.

Inflácia – tichý nepriateľ úspor
Mnoho ľudí si myslí, že ich peniaze sú v bezpečí, keď ich nechajú na bežnom účte alebo doma pod matracom.
Nominálne tam síce zostane rovnaká suma, ale ich kúpna sila sa postupne znižuje.
Predstavte si, že máte 10 000 €.
Ak by inflácia dosahovala v priemere 3 % ročne, o desať rokov by táto suma mala kúpnu silu približne 7 440 € v dnešných cenách.
Neznamená to, že vám z účtu zmiznú peniaze. Znamená to, že si za ne kúpite menej tovarov a služieb.
Len počas Covid pandémie stratili českí sporitelia 37 % kúpnej sily svojich úspor, Slováci približne 33 %. Nemuseli pritom nič kupovať ani „riskovať“. Stačilo jediné – neurobiť nič.
Čím dlhšie nechávate peniaze ležať bez investovania, tým menej si za ne kúpite v budúcnosti. Ak nechcete byť rukojemníkom inflácie, potrebujete, aby vaše peniaze pracovali pre vás.
Prečo je čas pri investovaní taký dôležitý?
Predstavte si troch ľudí. Každý investuje 100 € mesačne a všetci plánujú investovať do veku 65 rokov.
Jeden začne v 25 rokoch, druhý v 35 a tretí až v 45 rokoch.
Pri modelovom priemernom ročnom výnose 7,5 % a mesačnom pripisovaní výnosov by ich výsledky vyzerali približne takto:
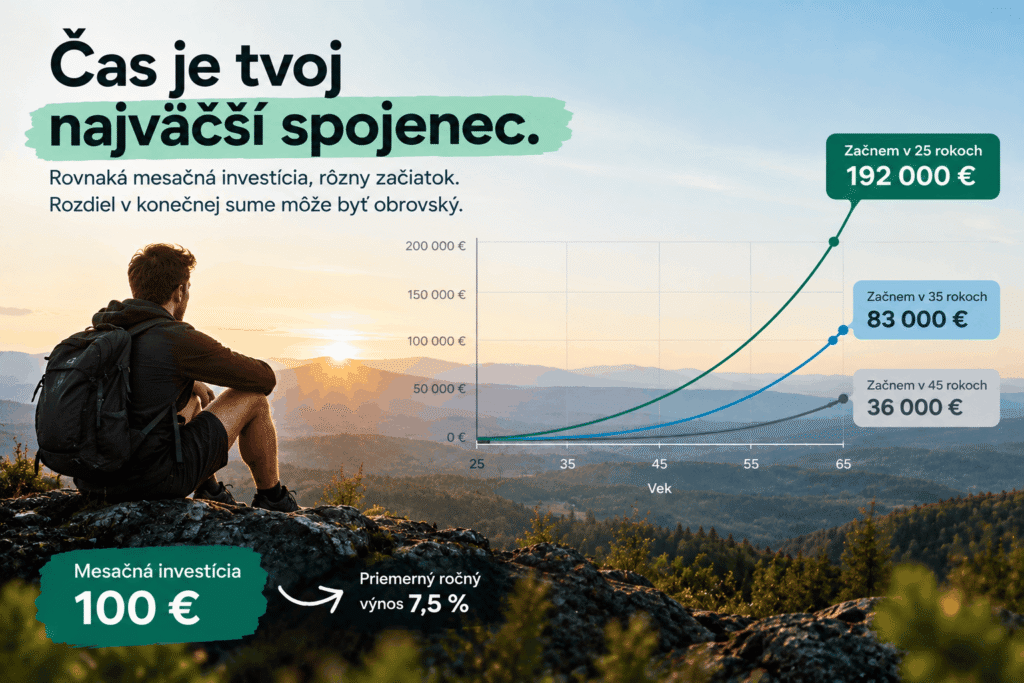
Ide o ilustratívny výpočet s pravidelnými mesačnými vkladmi. Nezohľadňuje infláciu, dane ani poplatky. Výnos 7,5 % nie je garantovaný.
Rozdiel je obrovský. Nie preto, že by niekto investoval lepšie, ale preto, že jeho peniaze mali viac času na zhodnocovanie.
Práve to je sila zloženého úročenia – výnosy môžu postupne vytvárať ďalšie výnosy.
Čas je výhoda, ktorú si za peniaze nekúpite. A čím neskôr začnete, tým viac budete musieť odkladať, ak chcete dosiahnuť rovnaký cieľ.
To však neznamená, že po štyridsiatke či päťdesiatke už nemá zmysel investovať. Dôležité je začať spôsobom, ktorý zodpovedá vašej situácii a možnostiam.
Ako začať investovať správne?
Investovanie by malo začínať otázkou, nie výberom fondu.
Na čo vlastne chcem peniaze použiť? Kedy ich budem potrebovať? A koľko si môžem pravidelne odkladať?
Keď poznáme cieľ, ľahšie si vyberieme vhodnú cestu. Viac o tom píšem v článku 6 krokov na dosiahnutie finančných cieľov.
Pred samotným investovaním odporúčam premyslieť si štyri veci:
Finančná rezerva. Máte odložené peniaze na nečakané výdavky? Orientačne môže ísť o 3–6 mesiacov nevyhnutných výdavkov, podľa vašej situácie.
Drahé dlhy. Ak splácate kreditku alebo spotrebný úver s vysokým úrokom, ich riešenie môže byť dôležitejšie než začať investovať.
Investičný horizont. Peniaze, ktoré budete potrebovať o dva roky, si vyžadujú iný prístup než peniaze určené na dôchodok o 30 rokov.
Riziko a poplatky. Rozumiete tomu, do čoho investujete, aké výkyvy môžete očakávať a koľko vás investovanie stojí?

A čo keď trhy klesnú?
Poklesy sú prirodzenou súčasťou investovania. Niekedy môžu byť výrazné a zotavenie môže trvať roky.
Preto je dôležité mať primerane rozložené investície, vhodný časový horizont a stratégiu, ktorej rozumiete.
Investovanie je maratón, nie šprint. Úspech nestojí na tom, či dokážete odhadnúť najbližší pohyb trhu, ale najmä na tom, či máte rozumný plán a dokážete sa ho držať.

A čo vaše peniaze? Pracujú pre vás tak, ako by mohli?
Možno už investujete, možno sa na to ešte len chystáte. V oboch prípadoch je dobré vedieť, kde sa dnes nachádzate a kam sa chcete dostať.
Na úvodnej bezplatnej konzultácii sa spolu pozrieme na vaše finančné ciele, rezervu, existujúce investície a možnosti zlepšenia.
Čo si odnesiete? Lepší prehľad o svojej situácii, pomenovanie prípadných slabých miest a odporúčanie, čo riešiť ako prvé.
Nemusíte mať pripravený finančný plán. Od toho je naše stretnutie.
Vy si určujete ciele. Ja vám pomôžem nájsť cestu k nim.
Dohodnite si nezáväznú konzultáciu.
Som tu na to,
aby Vás práca s peniazmi nebolela.